Domain systemkatalysator.de kaufen?
Wir ziehen mit dem Projekt
systemkatalysator.de um.
Sind Sie am Kauf der Domain
systemkatalysator.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain systemkatalysator.de kaufen?
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Welche Ansätze gibt es zur Verbesserung der Leistung und Effizienz von Computerprogrammen durch Code-Optimierung?
1. Durch die Optimierung von Algorithmen und Datenstrukturen kann die Leistung von Computerprogrammen verbessert werden. 2. Die Verwendung effizienterer Programmiersprachen und -techniken kann ebenfalls zu einer Leistungssteigerung führen. 3. Eine sorgfältige Code-Analyse und -Optimierung kann redundante oder ineffiziente Teile des Codes identifizieren und optimieren. **

Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die wichtigsten Strategien zur Reduktion von CO2-Emissionen?
Die wichtigsten Strategien zur Reduktion von CO2-Emissionen sind die Förderung erneuerbarer Energien wie Solarenergie und Windkraft, die Steigerung der Energieeffizienz in Industrie und Haushalten sowie die Förderung von Elektromobilität und öffentlichen Verkehrsmitteln. Zudem ist die Aufforstung von Wäldern und die Reduzierung von Abholzung entscheidend, um CO2 zu binden. Eine effektive Klimapolitik auf internationaler Ebene und die Einführung von CO2-Preisen können ebenfalls dazu beitragen, die Emissionen zu reduzieren. **
-
Was sind Leistung und Wirkungsgrad?
Leistung ist die Menge an Arbeit, die pro Zeiteinheit verrichtet wird. Sie wird in der Regel in Watt gemessen. Der Wirkungsgrad gibt an, wie effizient eine Maschine oder ein Prozess ist und wird als Verhältnis von nutzbarer Leistung zur zugeführten Leistung angegeben. Ein hoher Wirkungsgrad bedeutet, dass wenig Energie verloren geht und die Maschine effizient arbeitet. **
-
In welchen Bereichen des Lebens kann die Anwendung von Technologie und Innovation zur Verbesserung der Effizienz und Produktivität beitragen?
Die Anwendung von Technologie und Innovation kann in der Landwirtschaft dazu beitragen, die Effizienz bei der Ernte und Bewässerung zu verbessern, um eine höhere Produktivität zu erzielen. Im Gesundheitswesen kann die Nutzung von Technologie und Innovation die Diagnose- und Behandlungsprozesse optimieren, um die Effizienz der medizinischen Versorgung zu steigern. In der Fertigungsindustrie können automatisierte Prozesse und fortschrittliche Technologien die Produktionsabläufe rationalisieren und die Produktivität erhöhen. Im Bildungsbereich können digitale Lernplattformen und innovative Lehrmethoden dazu beitragen, den Lernprozess zu verbessern und die Effizienz des Unterrichts zu steigern. **
-
In welchen Bereichen des Lebens kann die Anwendung von Technologie und Innovation zur Verbesserung der Effizienz und Produktivität beitragen?
Die Anwendung von Technologie und Innovation kann in der Landwirtschaft dazu beitragen, die Effizienz und Produktivität bei der Ernte und Bewässerung zu verbessern. Im Gesundheitswesen kann die Nutzung von Technologie und Innovation die Diagnose- und Behandlungsprozesse optimieren und die Patientenversorgung verbessern. In der Fertigungsindustrie können automatisierte Prozesse und fortschrittliche Technologien die Produktionsgeschwindigkeit und -qualität steigern. Im Bildungsbereich können digitale Lernplattformen und interaktive Technologien die Effizienz des Lernens und Lehrens verbessern. **

In welchen Bereichen des Lebens kann die Anwendung von Technologie und Innovation zur Verbesserung der Effizienz und Produktivität beitragen?
Die Anwendung von Technologie und Innovation kann in der Landwirtschaft dazu beitragen, die Effizienz bei der Ernte und Bewässerung zu verbessern, um die Produktivität zu steigern. Im Gesundheitswesen kann Technologie die Diagnose und Behandlung von Krankheiten verbessern, was zu einer effizienteren Patientenversorgung führt. In der Fertigungsindustrie können automatisierte Prozesse und fortschrittliche Maschinen die Produktivität steigern und die Kosten senken. Im Bildungsbereich können digitale Lernplattformen und interaktive Technologien die Effizienz des Lernens verbessern und den Wissenserwerb beschleunigen. **
Wie berechnet man Leistung und Wirkungsgrad?
Die Leistung wird berechnet, indem man die Arbeit pro Zeiteinheit teilt. Die Formel lautet: Leistung = Arbeit / Zeit. Der Wirkungsgrad wird berechnet, indem man die tatsächlich erbrachte Leistung durch die theoretisch mögliche Leistung multipliziert und das Ergebnis mit 100% multipliziert. Die Formel lautet: Wirkungsgrad = (tatsächliche Leistung / theoretische Leistung) * 100%. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
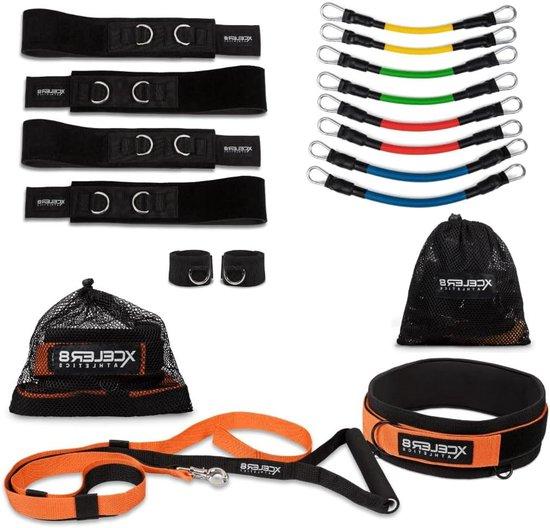
Geschwindigkeitstrainingsset - Agilitätstraining - Verbesserung der sportlichen Leistung - Mehrere Widerstandsstufen - 38,1 x 30,48 x 7,62 cmVerbessern Sie Ihre sportlichen Leistungen mit diesem fortschrittlichen Geschwindigkeitstrainingsset. Sind Sie bereit, Ihre Geschwindigkeit, Kraft und Beweglichkeit auf ein neues Level zu heben? Dieses Set wurde entwickelt, um Ihnen zu helfen, schneller zu beschleunigen, höher zu springen und schneller die Richtung zu wechseln, wodurch Sie einen Vorteil gegenüber Ihren Konkurrenten erhalten. Dieses Trainingsset ist perfekt für verschiedene Sportarten und bietet eine effektive Möglichkeit, Ihre Muskelkraft und Explosivität zu steigern. Verwenden Sie die Widerstandsbänder für dynamische Übungen, die spezifische Muskelgruppen trainieren, und den Agilitätstraining-Ausrüstung für sportartspezifische Bewegungen. Ideal für den Einsatz zu Hause, auf dem Sportplatz oder im Fitnessstudio, passt sich dieses Set an Ihre Trainingsbedürfnisse an und hilft Ihnen, Ihre Ziele schneller zu erreichen. Das Set enthält Widerstandsbänder mit vier verschiedenen Widerstandsstufen, geeignet für Anfänger und fo504,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Welche Ansätze gibt es zur Verbesserung der Leistung und Effizienz von Computerprogrammen durch Code-Optimierung?
1. Durch die Optimierung von Algorithmen und Datenstrukturen kann die Leistung von Computerprogrammen verbessert werden. 2. Die Verwendung effizienterer Programmiersprachen und -techniken kann ebenfalls zu einer Leistungssteigerung führen. 3. Eine sorgfältige Code-Analyse und -Optimierung kann redundante oder ineffiziente Teile des Codes identifizieren und optimieren. **
-
Was sind die wichtigsten Strategien zur Reduktion von CO2-Emissionen?
Die wichtigsten Strategien zur Reduktion von CO2-Emissionen sind die Förderung erneuerbarer Energien wie Solarenergie und Windkraft, die Steigerung der Energieeffizienz in Industrie und Haushalten sowie die Förderung von Elektromobilität und öffentlichen Verkehrsmitteln. Zudem ist die Aufforstung von Wäldern und die Reduzierung von Abholzung entscheidend, um CO2 zu binden. Eine effektive Klimapolitik auf internationaler Ebene und die Einführung von CO2-Preisen können ebenfalls dazu beitragen, die Emissionen zu reduzieren. **
-
Was sind Leistung und Wirkungsgrad?
Leistung ist die Menge an Arbeit, die pro Zeiteinheit verrichtet wird. Sie wird in der Regel in Watt gemessen. Der Wirkungsgrad gibt an, wie effizient eine Maschine oder ein Prozess ist und wird als Verhältnis von nutzbarer Leistung zur zugeführten Leistung angegeben. Ein hoher Wirkungsgrad bedeutet, dass wenig Energie verloren geht und die Maschine effizient arbeitet. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In welchen Bereichen des Lebens kann die Anwendung von Technologie und Innovation zur Verbesserung der Effizienz und Produktivität beitragen?
Die Anwendung von Technologie und Innovation kann in der Landwirtschaft dazu beitragen, die Effizienz bei der Ernte und Bewässerung zu verbessern, um eine höhere Produktivität zu erzielen. Im Gesundheitswesen kann die Nutzung von Technologie und Innovation die Diagnose- und Behandlungsprozesse optimieren, um die Effizienz der medizinischen Versorgung zu steigern. In der Fertigungsindustrie können automatisierte Prozesse und fortschrittliche Technologien die Produktionsabläufe rationalisieren und die Produktivität erhöhen. Im Bildungsbereich können digitale Lernplattformen und innovative Lehrmethoden dazu beitragen, den Lernprozess zu verbessern und die Effizienz des Unterrichts zu steigern. **
-
In welchen Bereichen des Lebens kann die Anwendung von Technologie und Innovation zur Verbesserung der Effizienz und Produktivität beitragen?
Die Anwendung von Technologie und Innovation kann in der Landwirtschaft dazu beitragen, die Effizienz und Produktivität bei der Ernte und Bewässerung zu verbessern. Im Gesundheitswesen kann die Nutzung von Technologie und Innovation die Diagnose- und Behandlungsprozesse optimieren und die Patientenversorgung verbessern. In der Fertigungsindustrie können automatisierte Prozesse und fortschrittliche Technologien die Produktionsgeschwindigkeit und -qualität steigern. Im Bildungsbereich können digitale Lernplattformen und interaktive Technologien die Effizienz des Lernens und Lehrens verbessern. **
-
In welchen Bereichen des Lebens kann die Anwendung von Technologie und Innovation zur Verbesserung der Effizienz und Produktivität beitragen?
Die Anwendung von Technologie und Innovation kann in der Landwirtschaft dazu beitragen, die Effizienz bei der Ernte und Bewässerung zu verbessern, um die Produktivität zu steigern. Im Gesundheitswesen kann Technologie die Diagnose und Behandlung von Krankheiten verbessern, was zu einer effizienteren Patientenversorgung führt. In der Fertigungsindustrie können automatisierte Prozesse und fortschrittliche Maschinen die Produktivität steigern und die Kosten senken. Im Bildungsbereich können digitale Lernplattformen und interaktive Technologien die Effizienz des Lernens verbessern und den Wissenserwerb beschleunigen. **
-
Wie berechnet man Leistung und Wirkungsgrad?
Die Leistung wird berechnet, indem man die Arbeit pro Zeiteinheit teilt. Die Formel lautet: Leistung = Arbeit / Zeit. Der Wirkungsgrad wird berechnet, indem man die tatsächlich erbrachte Leistung durch die theoretisch mögliche Leistung multipliziert und das Ergebnis mit 100% multipliziert. Die Formel lautet: Wirkungsgrad = (tatsächliche Leistung / theoretische Leistung) * 100%. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.